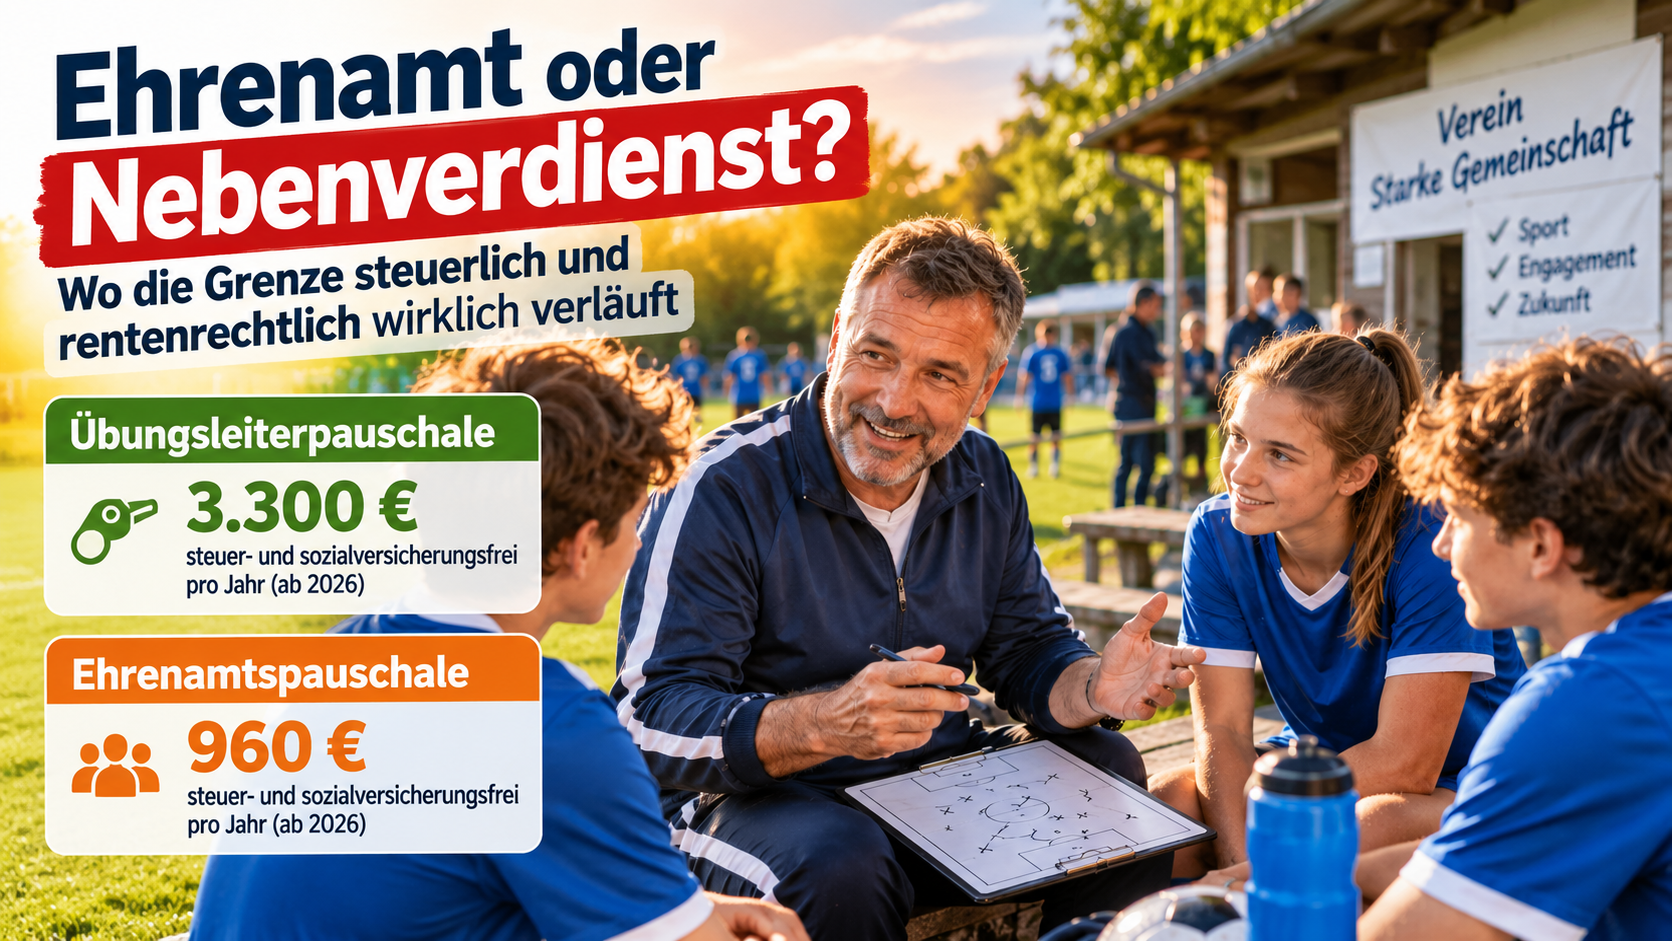
„Ich engagiere mich doch nur ehrenamtlich im Verein – das hat doch nichts mit Steuern zu tun.“ Dieser Satz stimmt häufiger nicht, als viele denken. Zwischen echtem Ehrenamt, steuerbegünstigter Aufwandsentschädigung und einem versicherungspflichtigen Nebenjob liegen klare, aber wenig bekannte Grenzen – die sich seit 2026 sogar zugunsten der Engagierten verschoben haben.
KURZ-EMPFEHLUNG / KERNAUSSAGE
Seit dem 1. Januar 2026 sind bis zu 3.300 Euro jährlich über die Übungsleiterpauschale und bis zu 960 Euro jährlich über die Ehrenamtspauschale steuer- und sozialversicherungsfrei – vorausgesetzt, die Tätigkeit ist nebenberuflich und dient einer gemeinnützigen, mildtätigen oder kirchlichen Organisation beziehungsweise einer juristischen Person des öffentlichen Rechts.
| Kriterium | Übungsleiterpauschale | Ehrenamtspauschale |
| Steuerfreier Betrag 2026 | 3.300 Euro pro Jahr | 960 Euro pro Jahr |
| Typische Tätigkeiten | Trainer, Chorleiter, Dozent, Pflege im gemeinnützigen Bereich | Vorstand, Kassenwart, Platzwart, Schriftführer |
| Gesetzliche Grundlage | § 3 Nr. 26 EStG | § 3 Nr. 26a EStG |
| Nebenberuflichkeit | Max. ein Drittel einer Vollzeitstelle (ca. 14 Std./Woche) | Ebenso nebenberuflich erforderlich |
| Kombinierbar | Nicht gleichzeitig für dieselbe Tätigkeit wie Ehrenamtspauschale | Nicht gleichzeitig für dieselbe Tätigkeit wie Übungsleiterpauschale |
Ehrenamt, Aufwandsentschädigung oder Nebenjob – die Unterschiede
Ein klassisches Ehrenamt ist unentgeltlich; wird jedoch eine Aufwandsentschädigung gezahlt, greifen zwei speziell dafür geschaffene Steuerfreibeträge: die Übungsleiterpauschale für pädagogische, betreuende, pflegerische oder künstlerische Tätigkeiten und die Ehrenamtspauschale für sonstige Vereinsämter wie Vorstand oder Kassenwart. Beide gelten nur, wenn die Zahlung im Auftrag einer gemeinnützigen Organisation oder einer juristischen Person des öffentlichen Rechts erfolgt und die Tätigkeit nebenberuflich bleibt – das heißt, sie darf höchstens ein Drittel einer vergleichbaren Vollzeitstelle umfassen, in der Praxis also nicht mehr als etwa 14 Wochenstunden.
Handlungsempfehlung: Klären Sie vor Übernahme eines Vereinsamts mit Aufwandsentschädigung direkt beim Verein, unter welche der beiden Pauschalen Ihre Tätigkeit fällt – das entscheidet über den steuerfreien Höchstbetrag.
Übungsleiter- und Ehrenamtspauschale: die Freibeträge im Detail
Zum 1. Januar 2026 wurden beide Pauschalen mit dem Steueränderungsgesetz 2025 angehoben: Die Übungsleiterpauschale stieg von 3.000 auf 3.300 Euro jährlich, die Ehrenamtspauschale von 840 auf 960 Euro jährlich. Übersteigt die Aufwandsentschädigung den jeweiligen Freibetrag, wird nicht die gesamte Zahlung steuerpflichtig, sondern nur der Betrag oberhalb der Grenze. Beide Pauschalen lassen sich grundsätzlich nebeneinander nutzen, wenn tatsächlich zwei unterschiedliche Tätigkeiten für unterschiedliche gemeinnützige Zwecke ausgeübt werden – nicht jedoch doppelt für ein und dieselbe Aufgabe.
Handlungsempfehlung: Lassen Sie sich vom Verein schriftlich bestätigen, für welche konkrete Tätigkeit die Aufwandsentschädigung gezahlt wird – das erleichtert die spätere Steuererklärung erheblich.
Auswirkungen auf die Rente: Hinzuverdienst und Sozialversicherung
Aufwandsentschädigungen innerhalb der Übungsleiter- oder Ehrenamtspauschale bleiben nicht nur steuerfrei, sondern in aller Regel auch sozialversicherungsfrei, solange die Nebenberuflichkeit gewahrt bleibt. Für Rentnerinnen und Rentner zählen solche pauschal begünstigten Einnahmen zudem nicht zu den regulären Hinzuverdienstgrenzen, die für Erwerbseinkommen gelten. Wird jedoch dauerhaft mehr gezahlt, als die jeweilige Pauschale abdeckt, kann für den übersteigenden Betrag unter Umständen Sozialversicherungspflicht entstehen.
Handlungsempfehlung: Prüfen Sie bei regelmäßigen Zahlungen deutlich oberhalb der Pauschale gemeinsam mit dem Verein, ob eine reguläre Anstellung mit entsprechender Sozialversicherung der sauberere Weg ist.
Wann es kein Ehrenamt mehr ist: die Grenze zum Gewerbe
Sobald eine Tätigkeit auf Dauer angelegt ist, marktüblich vergütet wird und nicht mehr überwiegend ideeller, sondern wirtschaftlicher Natur ist, verlässt sie den Bereich des begünstigten Ehrenamts. Das betrifft etwa Trainerinnen und Trainer, die parallel privat zahlende Kundschaft betreuen, oder Vorstandsmitglieder, die faktisch wie hauptamtliche Geschäftsführer arbeiten. In solchen Fällen kann eine Gewerbeanmeldung oder ein regulärer Anstellungsvertrag nötig werden.
Handlungsempfehlung: Fragen Sie im Zweifel aktiv beim zuständigen Finanzamt oder der Deutschen Rentenversicherung nach, sobald eine Tätigkeit über den ursprünglichen ehrenamtlichen Rahmen hinauswächst.
Typische Konstellationen ab 50
Häufige Beispiele im Ruhestand oder in der Lebensmitte sind die Vereinsvorstandschaft im Sportverein, Nachhilfe- oder Kursleitung an der Volkshochschule, ehrenamtliche Betreuung in der Nachbarschaftshilfe oder das Engagement als Versichertenberater der Deutschen Rentenversicherung. In all diesen Fällen lohnt sich der genaue Blick auf die jeweils passende Pauschale, bevor die erste Zahlung fließt.
Handlungsempfehlung: Dokumentieren Sie alle erhaltenen Aufwandsentschädigungen über das Jahr, auch wenn sie unterhalb der Freibeträge liegen – das erleichtert den Überblick, sobald mehrere kleine Engagements zusammenkommen.
Typische Fehler und Stolperfallen
- Übungsleiter- und Ehrenamtspauschale doppelt für dieselbe Tätigkeit geltend machen
- Aufwandsentschädigung mit echter Marktvergütung verwechseln, obwohl die Tätigkeit längst gewerblichen Charakter hat
- Nebenberuflichkeit übersehen, wenn der zeitliche Umfang faktisch einer Vollzeitstelle nahekommt
- Annehmen, Einnahmen innerhalb der Pauschalen müssten in der Steuererklärung gar nicht erwähnt werden
| Meine Erfahrung auf einen Blick
Beim genaueren Blick in die Vorschriften fällt auf, wie oft Vereine selbst nicht zwischen Übungsleiter- und Ehrenamtspauschale unterscheiden und Mitglieder dadurch unnötig verunsichern. Eine kurze, konkrete Nachfrage beim Verein oder direkt beim Finanzamt klärt die eigene Situation meist schneller, als es stundenlange Forenrecherche vermag. |
Fazit
Ehrenamt und Nebenverdienst schließen sich nicht aus – im Gegenteil: Die seit 2026 höheren Freibeträge von 3.300 Euro (Übungsleiterpauschale) und 960 Euro (Ehrenamtspauschale) machen echtes Engagement finanziell attraktiver als je zuvor. Wichtig ist, die eigene Tätigkeit korrekt einzuordnen, die Nebenberuflichkeit zu wahren und im Zweifel frühzeitig bei Finanzamt oder Rentenversicherung nachzufragen, statt sich auf Vermutungen zu verlassen.
Wichtiger Hinweis
Alle Angaben zu Einkommen, Steuern, Rentenregeln und rechtlichen Rahmenbedingungen beruhen auf persönlichen Einschätzungen und Erfahrungen ohne Gewähr, ersetzen keine Steuer- oder Rechtsberatung und können sich durch Gesetzesänderungen ändern. Informieren Sie sich vor verbindlichen Schritten zusätzlich bei Steuerberater, Finanzamt oder Deutscher Rentenversicherung.
Quellen
- Bundesministerium der Finanzen – Steueränderungsgesetz 2025
- 3 Nr. 26 und § 3 Nr. 26a Einkommensteuergesetz (EStG)
- Deutsche Rentenversicherung – Hinweise für ehrenamtlich Engagierte
Schreibe einen Kommentar